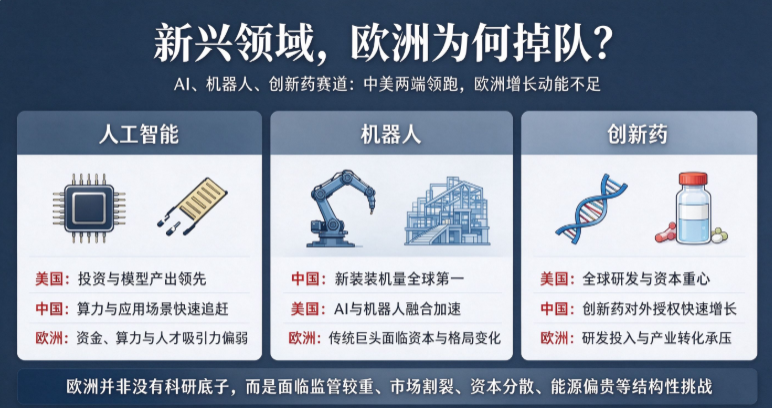
如果说新能源汽车、锂电池、光伏这“新三样”是中国制造上一轮出海的代名词,那么当前全球高技术竞争的主战场,已经切换为人工智能(Artificial Intelligence,AI)、机器人、创新药等新产品新赛道。值得注意的是,这些新兴领域呈现一致新格局:美国与中国在两端领跑,而拥有深厚工业与科研底蕴的欧洲,正在系统性掉队。
人工智能:钱、算力、人,三样皆缺
先看钱。斯坦福大学发布的《2025年AI指数报告》显示,2024年美国私人AI投资达1091亿美元,约为中国的12倍、英国的24倍;到2025年,差距进一步扩大——美国私人AI投资约2859亿美元,中国124亿美元,而欧洲两大经济体法国、德国分别仅43.6亿和38.9亿美元,两国之和不足中国的三分之二。
再看产出。2024年美国产出40个“知名AI模型”,中国15个,欧洲只有3个;欧洲AI算力约占全球的5%。形成对照的是美方官员的公开雄心:2026年9月,美国财政部长贝森特在得克萨斯州南方卫理公会大学考克斯商学院的对话中宣称,“到2028年,美国将拥有全球算力的80%。”被问及中国届时能占多少时,他回答:“中国会是15%,剩下的世界就是剩下的世界。”
更要命的是留不住公司。欧洲央行前行长德拉吉2024年9月向欧洲议会陈述其主持撰写的《欧洲竞争力报告》(即“德拉吉报告”)时直言:“过去50年里,没有一家从零创立的欧盟公司市值超过1000亿欧元。而全部六家市值超过1万亿欧元的美国公司,都是在这一时期创立的……2008至2021年间,欧洲创立的独角兽企业中,有近30%把总部迁到了海外。”亚马逊云科技的研究则显示,多达40%的欧洲初创企业会考虑迁出欧洲以实现规模化。欧洲并非没有明星公司——法国的Mistral、德国的Helsing都是例证,但它们恰恰证明了例外之稀少。
对于欧洲“重监管、轻创新”的路径,美国官员的评价毫不客气。2025年2月11日,美国副总统万斯在巴黎AI行动峰会上当着东道主的面表示:“我今天上午不是来谈AI安全的——那是几年前这个会的主题——我是来谈AI机遇的。……我们相信,对AI行业的过度监管,可能会在一个变革性行业刚刚起飞时就将它扼杀”。2025年10月,白宫AI与加密货币事务主管戴维·萨克斯在批评美国各州自行立法时,干脆把“欧式监管”当成了现成的负面标签:“这很像欧洲式的监管——实际上可能比欧盟还糟,因为欧盟至少试图统一到一个监管权威,而我们会有50个,他们只有1个”。
机器人:从“四大家族”主场到挂牌出售
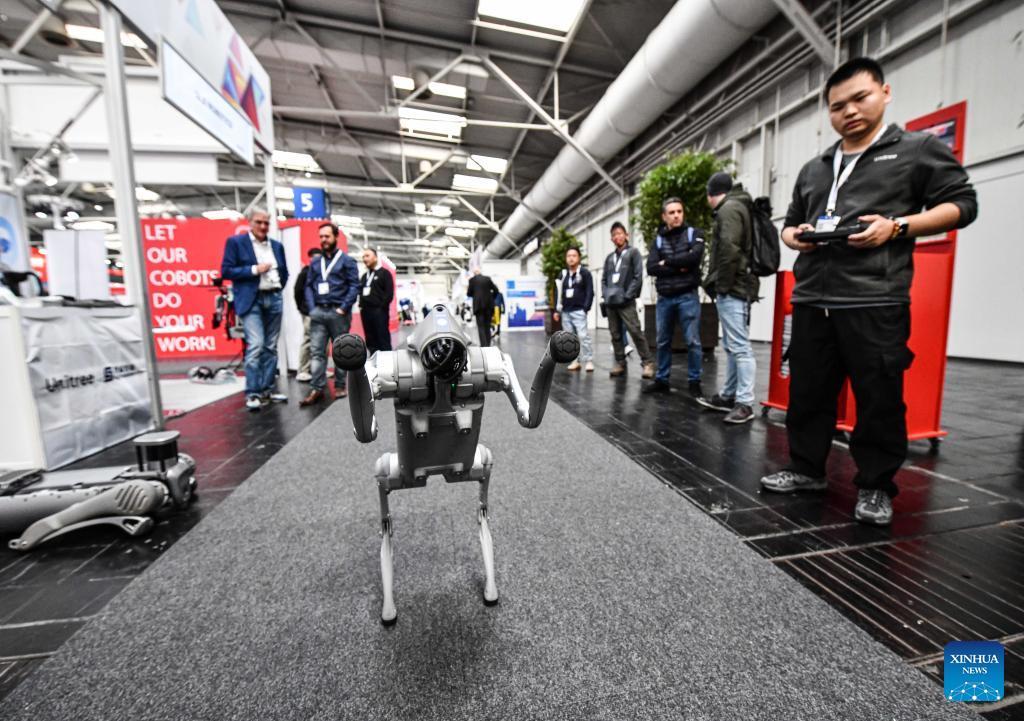
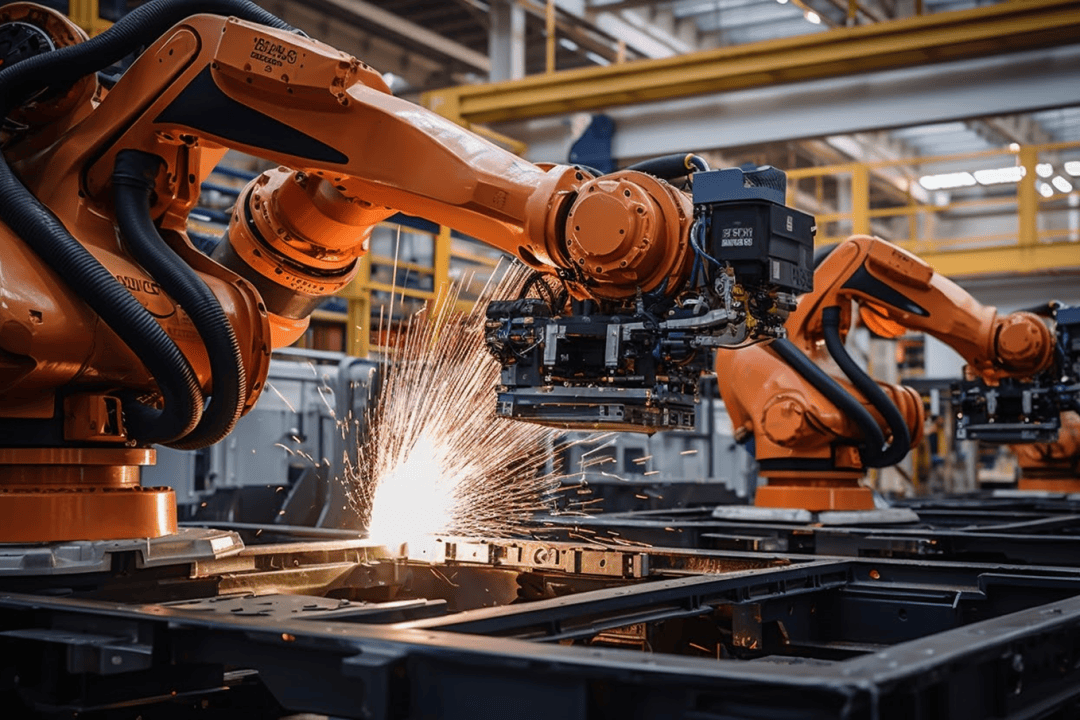
工业机器人曾是欧洲绝对的骄傲:全球“四大家族”中,瑞士ABB和德国库卡占两席。但今天再看这两个名字的所有权:库卡2016年被中国美的集团要约收购,2017年1月交割时美的持股已达94.6%;2025年10月8日,ABB宣布把机器人业务整体出售给日本软银集团,作价53.8亿美元,放弃了原先分拆独立上市的计划。欧洲机器人“两大家族”至此双双易主。
ABB首席执行官马腾在公告中这样解释:“ABB与软银一致认为,世界正迈入基于AI的机器人新时代,相信机器人部门与软银的机器人业务一起,将共同塑造这一时代。”软银创始人孙正义则表示:“AI与机器人的融合,正在创造我们这一代最强大的技术变革之一。”这两句话的潜台词值得玩味:欧洲机器人巨头需要借助外部资本和AI能力,才能参与下一幕。行业媒体DIGITIMES的评论一针见血:全球工业机器人格局“已从欧日平衡转向日本企业与中国企业的主导”。
需求端的数据同样说明问题。据国际机器人联合会《世界机器人报告2025》,2024年全球新装工业机器人54.2万台,其中中国占29.5万台、达54%;中国制造业机器人密度已达每万名员工约470台,超过欧洲最高的德国(约415台)。机器人在哪里装机,下一代机器人——包括人形机器人——的供应链、数据和迭代速度就在哪里。在人形机器人赛道上,中美两强之外,欧洲仅有德国NEURA Robotics等零星玩家,难言体系性存在。
创新药:研发重心跨过大西洋
欧洲曾是世界药房,但欧洲制药工业联合会(EFPIA)自己拉响了警报。EFPIA于2026年6月发布的研究指出,欧洲医药支出约占GDP的1%,而美国为2%、中国为1.8%;过去二十年,欧洲在全球医药研发投资中的份额缩水了近四分之一;自2013年以来,欧洲承接的产业界资助临床试验份额几乎减半。
EFPIA主席斯特凡·厄尔里克表示:“如果欧洲想保持生命科学的全球领导地位,就必须创造一个让创新蓬勃发展的环境……今天的决定将决定欧洲是继续引领医疗创新,还是在全球最具战略意义的行业里进一步落后。”EFPIA总干事娜塔莉·莫尔的措辞更尖锐:“压缩卫生和药品预算是一种政治选择,这不仅是战略错误,更是经济上自我挫败的决定——为了短期利益牺牲长期繁荣。”
资本正在用脚投票。在关税和药价政策驱动下,全球药企2025年向美国做出的投资承诺总额超过3700亿美元,欧洲公司冲在最前面:罗氏500亿美元、阿斯利康500亿美元、诺华230亿美元。欧洲药企的研发和产能重心,正在跨过大西洋。
中欧对比更刺眼。据医药魔方NextPharma数据库统计,2025年中国创新药对外授权(License-out)交易达157笔、总额1356.6亿美元、首付款70亿美元,三项均创历史新高,占全球医药商务拓展(BD)交易总额的49%,首次超过美国;其中三生制药与辉瑞一笔交易的首付款即达12.5亿美元,刷新国产创新药出海纪录。全球大药企排队到中国“扫货”管线——这个本该属于欧洲的买家市场,欧洲自己却在出局。
三个产业,同样病根
从德拉吉报告、意大利前总理莱塔的单一市场报告和业界诊断分析看,欧新产业发展慢,至少有五大结构性原因。
一是监管先行于产业发展。欧洲习惯“先立法、后创新”:《通用数据保护条例》(GDPR)、《人工智能法案》(AI Act)、《数字服务法案》(DSA)与《数字市场法案》(DMA)层层叠加。德拉吉报告统计,超过270个监管机构在欧盟各国分管数字网络;德拉吉本人甚至建议“激进”简化GDPR,并暂停《人工智能法案》部分条款。
二是单一市场名不副实。国际货币基金组织估算,欧盟内部壁垒相当于对制造业征收45%、对服务业征收110%的关税。此外,意大利前总理恩莱塔2024 年 4 月发布的欧盟单一市场官方报告指出,欧盟单一市场名义上统一,但 27 个成员国仍保留各自独立的公司法律、注册规则与合规体系,企业要覆盖全欧盟市场需适配 27 套不同的司法环境,扩张难度远高于美国企业在 50 个州内的统一市场运营。
三是资本市场割裂。欧洲坐拥37万亿欧元储蓄,却没有统一的风险资本通道,养老金和保险资金基本不投后期科技股权。独角兽要么出走美国融资,要么卖身离场——德拉吉报告的“30%独角兽总部外迁”正是其结果。
四是能源太贵。德拉吉报告的原文是:“欧盟企业面对的电价是美国的2至3倍,天然气价格是美国的4至5倍。”对AI数据中心而言,能源可占运营成本的40%——电价差直接决定了算力竞赛的起跑线。
五是知道药方,却不服药。德拉吉报告发布一年后,欧洲政策创新理事会(EPIC)的审计显示,383条建议中仅11.2%被完全落实。2025年9月,德拉吉在布鲁塞尔当着欧盟委员会主席冯德莱恩的面警告:“照旧行事,就等于甘认落后。另一条路需要新的速度、规模和力度,意味着共同行动,而非各自为战”。
总体而言,欧洲新产业发展不好,但并非没有机遇。欧洲仍拥有阿斯麦(ASML)这样的独门设备商、诺和诺德这样的药企巨头,以及一流的大学和基础研究。欧盟也在补课,2025年2月推出号称动员2000亿欧元的“投资AI”倡议(InvestAI);4月发布《AI大陆行动计划》,规划建设19个AI工厂和最多5座AI超级工厂。面向未来,欧洲如果能够摒弃零和博弈思维,用好中欧互补优势,就可以缩短产业追赶周期,打开合作空间,跟上新技术变革步伐,迎来新发展。
美港通提示:文章来自网络,不代表本站观点。
- 上一篇:天策吧 江西遂川县两镇发生山体滑坡灾害,4人遇难10人失联
- 下一篇:没有了
沪深京行情 实时轮播
热点资讯