不少人的钱包里都有一张中石化加油卡。逢年过节单位发的,自己图优惠存的,一充就是一两千元。
有人卡里的钱一放好几年,直到换了电动车才想起来。这张卡里的钱,在中石化的账本上记作“欠你的钱”。
在会计上,加油卡里预存的钱叫“合同负债”。钱已经交了,油还没加,这笔钱就是企业对你的一笔负债。
所以中石化账上的负债,有一小部分其实就是千千万万车主卡里的余额。带着这个视角,再来看一个常被拿出来说的数字:2019年底,中国石化总负债超过8792亿元。
六年过去,这个数字有没有变小?没有,反而更大了。
中石化2024年年报显示,截至2024年底,总负债约11084.78亿元,比2019年多出约2300亿元,进入“万亿俱乐部”。此后的财报里,负债规模一直保持在万亿以上。
光听“一万多亿”,很多人第一反应是:这家企业是不是出问题了?要回答这个问题,得先看这一万多亿由哪几块组成。中石化的负债大致有三块。
第一块是欠供应商的货款。中石化每年从国外买进大量原油,按行业惯例,通常是先提货、过一段时间再付款。这段时间里没付的钱,都算负债。
第二块就是前面说的加油卡余额,以及客户提前付的其他货款。第三块才是真正向银行借的、发债券借的钱。
前两块是做生意的正常往来,生意越大,这部分就越多。中石化一年营收三万亿元上下,账上压着几千亿元的往来款,本来就正常。
真正要看的是第三块,也就是有息负债,再看它和企业全部家底的比例。2024年底,中石化的资产负债率约53%,意思是每100元资产里,大约53元是负债。
这个比例放到同行里不算高。壳牌在五成多,埃克森美孚在四成以上。炼油厂、管道、油田、加油站都是重资产,全世界的石油公司都离不开借钱。再看一家民企。媒体报道,荣盛石化为扩产累计借款超过2000亿元,股价比高点跌去六成以上。
一家营收不到中石化十分之一的企业,借款规模已经到了两千亿元。两相对照,中石化一万多亿元的负债,摊到它的体量上并不算重。
规模不吓人,那负债为什么六年里还在涨?主要原因是这六年中石化一直在大笔投钱。炼化一体化基地一个接一个上马,单个项目动辄几百亿元。四川的页岩气、海上的油气田,都要先投钱,好几年后才见回头钱。另一部分钱投在了“油”以外的地方。
中石化建成了全球数量最多的加氢站之一,在新疆库车上马了国内规模较大的光伏绿氢项目,还在加油站里陆续加装充换电设施。这些投入短期内赚不了大钱,却必须花。
不得不花,是因为卖油的生意在变。中石化自己的研究机构判断,国内汽油、柴油的消费已经越过高峰。新能源车越卖越多,跑长途的重卡不少改烧天然气,加油站的客流眼看着少了。利润也跟着往下走。
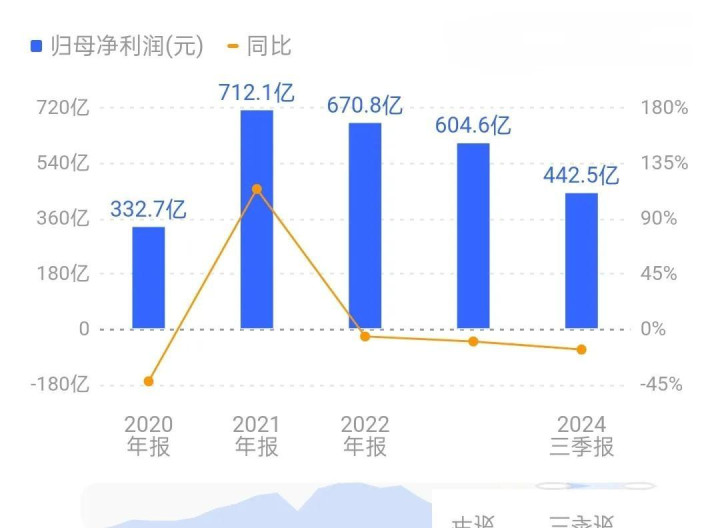
2024年,中石化归属股东的净利润约503亿元,同比少了一成半以上。2025年上半年,净利润同比又下滑了近四成。
原因有好几层:油价下跌,之前高价买进的库存原油要“认亏”;化工品行情低迷,不少装置开一天赔一天;成品油卖得少了,最赚钱的业务也在收缩。利润变薄、投资不能停,钱从哪儿来?一部分就靠借。负债上涨,根子在这里。最近两件事,能看出中石化在怎么“调身段”。
一件是英国化工巨头英力士以约1.2亿美元退出天津乙烯合资项目,由中石化全资接手。外资撤出,中石化把整个项目揽下来,好处是自己说了算,压力也由自己全扛。
另一件是旗下的上海石化。这家老牌炼化企业连年亏损,直到2026年上半年才扭亏为盈,净赚约3亿元。
3亿元对上海石化的体量来说不算多,但它说明压缩成本、调整产品这条路走得通。对普通老百姓来说,中石化的负债和三件事有关。一是油价。
负债高不会直接推高油价,国内汽柴油价格由国家定价机制调整,跟着国际油价走。二是加油卡里的钱。卡里的余额是负债,也是承诺,以中石化的规模和信用,这笔钱是稳的。三是股票分红。
中石化是不少退休人员手里的“养老股”,历年都把大部分利润拿来分红。利润下滑时,2025年度的末期分红方案照样推出,这份稳定是很多人买它的理由。
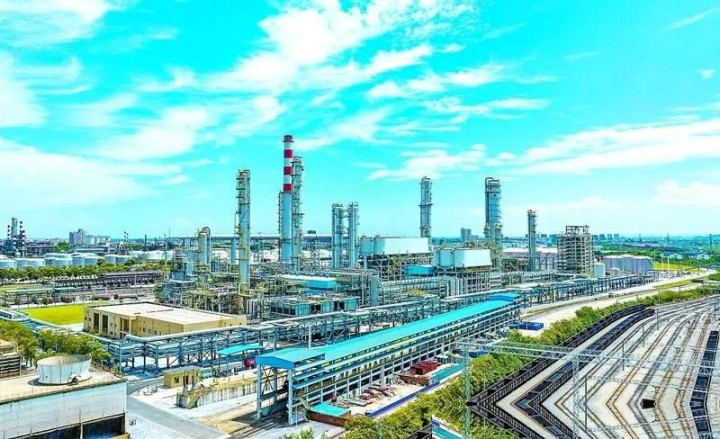
从8792亿元到一万一千多亿元,中石化的负债六年里多了两千多亿,比例却基本没变。钱借得多,是因为摊子铺得大,也因为它正在从“卖油的”往“卖能源的”转。
账面上的利润在变薄,加油站的客流在变少,新项目的回报还要等。这一万多亿元能不能换来下一个十年的好日子,接下来几年的财报会给出答案。
那张加油卡里的钱,也还在账本上记着。
美港通提示:文章来自网络,不代表本站观点。
- 上一篇:摩根证券 国家发改委:建立未来产业投入增长和风险分担机制
- 下一篇:没有了
沪深京行情 实时轮播
热点资讯